
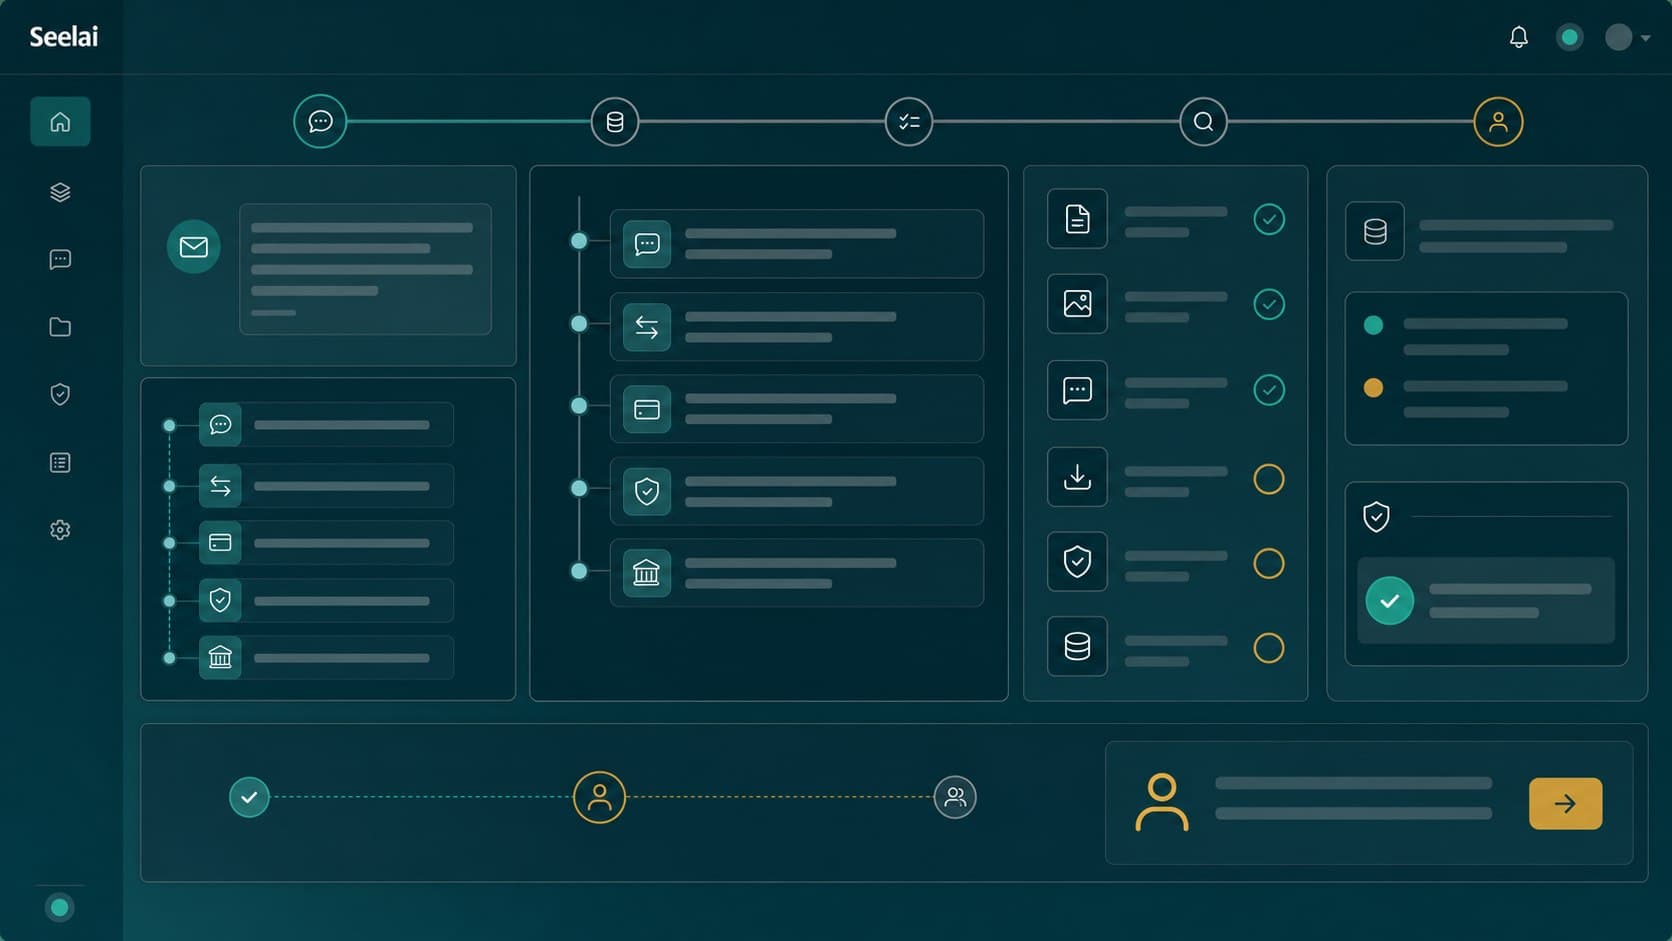
Um cliente relata uma transação que não reconhece. A conversa começa por telefone, continua pelo WhatsApp e termina em um formulário. Entretanto, a equipa de backoffice consulta movimentos, procura apoios, valida quais as informações que o cliente já forneceu e tenta reconstruir uma linha temporal entre várias ferramentas.
O risco não está apenas em demorar muito. Também aparece quando o mesmo documento é solicitado duas vezes, trabalhando com status diferentes, uma tarefa está vencida ou a resposta final não permite entender quais evidências foram analisadas. Portanto, a automação de reclamações bancárias com IA deve ser projetada como um fluxo de investigação rastreável, e não como um chatbot que decide se o cliente está certo.
Um agente de backoffice de IA pode classificar a solicitação, coletar dados mínimos, consultar fontes confiáveis e preparar o arquivo. As regras e as pessoas preservam decisões que envolvem responsabilidade, interpretação normativa, ajustes monetários ou comunicação de um resultado sensato.
O que é um agente de backoffice para reclamações bancárias
É uma camada operacional que conecta o canal onde nasce o sinistro com CRM, caixa de entrada omnicanal, sistemas transacionais, repositórios de documentos e filas de trabalho. Sua função é manter o caso completo e conduzi-lo pelas etapas definidas: recepção, validação, investigação, decisão, comunicação e encerramento.
Em vez de substituir o analista, o agente prepara melhor o seu trabalho. Você pode resumir a narrativa do cliente, reconhecer o tipo de reclamação, verificar dados ausentes, recuperar registros permitidos, classificar evidências por data e criar tarefas com base na política aplicável.
A Superintendência Financeira da Colômbia descreve o Sistema de Atendimento Financeiro ao Consumidor como um conjunto que inclui políticas, procedimentos, controles, atendimento a reclamações e produção de estatísticas para identificar melhorias. Essa perspectiva do sistema é importante: automatizar apenas a resposta inicial não resolve a investigação subsequente ou a rastreabilidade.
Onde uma investigação manual falha
- Entrada fragmentada: telefone, chat, email e formulário criam versões diferentes do mesmo caso.
- Classificação inconsistente: uma transação não reconhecida, um valor incorreto e uma solicitação de informações acabam na mesma fila.
- Evidências dispersas: movimentos, autenticações, comunicações e mídia vivem em sistemas separados.
- Prazos invisíveis: o responsável conhece sua tarefa, mas nem sempre o prazo ou o órgão que a bloqueia.
- Transferências incompletas: fraudes, operações, atendimento ou compliance recebem o caso sem saber o que já foi validado.
- Encerramento pouco explicável: é difícil reconstruir quais registros apoiaram a decisão e o que foi comunicado ao cliente.
Essas questões aumentam o retrabalho e também deterioram a experiência. Um cliente não deve recontar a história inteira toda vez que muda de canal ou gerente.
Fluxo recomendado para investigar uma reclamação com IA
1. Unifique a entrada sem excluir o canal de origem
A caixa de entrada omnicanal associa chamada, WhatsApp, webchat, e-mail ou formulário a um identificador de caso. Você deve manter a data, canal, consentimento, anexos e versão original da história. O resumo gerado pela IA auxilia na leitura, mas não substitui a evidência primária.
2. Classifique a reclamação antes de pedir informações
O agente identifica se a pessoa informa uma transação não reconhecida, um valor incorreto, uma duplicidade, uma movimentação faltante, uma falha no saque ou uma solicitação de documentação. A tipologia determina o questionário, a fila e os controles; Não deve ser usado para antecipar o resultado.
3. Solicite apenas os dados necessários
O fluxo verifica quais informações já existem e solicita apenas as informações faltantes permitidas. Deverá evitar solicitar através desse canal palavras-passe, códigos de autenticação completos ou outros dados que a entidade não exija. Se a identidade não puder ser validada com o método aprovado, o caso seguirá para uma rota segura.
4. Consulte fontes confiáveis e crie um cronograma
Através de integrações, o agente pode recuperar a movimentação reclamada, registros internos relacionados, contatos anteriores e documentos disponíveis. Em seguida, organize os acontecimentos cronologicamente e aponte contradições ou lacunas para que o analista não precise alternar entre as telas.
5. Aplique regras de processo, não conclusões improvisadas
Gatilhos e regras determinísticas atribuem responsabilidade, prioridade, data prevista e tarefas obrigatórias de acordo com produto, tipologia, jurisdição e política interna. A IA pode propor um resumo ou indicar provas pendentes, mas não deve inventar exigências ou encerrar o caso por semelhança com reivindicações anteriores.
6. Retorne a exceção com contexto
Quando há indícios de fraude, dados incompatíveis, impacto relevante ou norma que exija revisão, a pessoa recebe a história original, a tipologia sugerida, o cronograma, a mídia consultada, as informações faltantes e o motivo exato da escalada.
7. Comunique-se e feche a partir do estado confirmado
A resposta é preparada usando um modelo aprovado e dados de arquivo. Só é enviado quando o sistema autorizado registra a decisão. O CRM e a caixa de entrada preservam o resultado, a data, o responsável e as ações subsequentes para evitar acompanhamentos contraditórios.
Arquivo mínimo para uma reclamação rastreável
| Elemento | Para que serve |
|---|---|
| Identificador único do caso | Evite arquivos duplicados e conecte todos os canais |
| História original e resumo | Preserva as evidências primárias e facilita a leitura |
| Tipologia e produto | Ative a política, fila e lista de verificação corretas |
| Transação ou evento reivindicado | Delimite valor, data, negociação, canal ou referência sem expor dados desnecessários |
| Linha do tempo | Solicitar contactos, autenticações, movimentos e ações internas |
| Evidências consultadas | Permite saber qual fonte suportou cada descoberta |
| Faltantes e dependências | Torna visível o que impede o progresso e quem deve resolvê-lo |
| Datas previstas | Ajuda a controlar compromissos internos e requisitos aplicáveis |
| Decisão e aprovador | Mantém a responsabilidade humana pelo resultado sensível |
| Comunicação final | Registrar o que foi reportado, quando e por qual canal |
Nem todos os campos devem aparecer em uma única tela ou estar disponíveis para qualquer função. O princípio é que cada dado tenha origem, permissão e finalidade dentro da investigação.
O que a IA pode fazer e o que deve permanecer sob controle
| AI pode se preparar | Requer regra ou intervenção autorizada |
|---|---|
| Resuma a história sem alterar o original | Determinar o resultado da reclamação |
| Sugira uma tipologia com nível de confiança | Aprovar reversões, créditos ou ajustes monetários |
| Detectar dados ausentes e duplicados | Interpretar obrigações legais para um caso particular |
| Organizar eventos e documentos | Alterar prazos ou requisitos de política |
| Escreva um rascunho baseado no modelo | Envie uma decisão sensível sem necessidade de validação |
| Crie tarefas e alertas definidos | Fechar fraude, conformidade ou exceções de identidade |
O NIST recomenda documentar os limites do sistema, os processos de supervisão humana e as responsabilidades de cada ator. Numa reclamação bancária, isto traduz-se em permissões claras, provas visíveis, limites de confiança, registo de alterações e uma saída humana acessível.
Prazos não devem ser incluídos no prompt
Os tempos de investigação e comunicação dependem do país, do produto, do tipo de transação e da norma aplicável. Por isso devem ser gerenciadas em uma tabela de políticas versionadas, com dono e data de vigência, e não em instruções gratuitas do modelo.
Como referência de desenho operacional – e não como regra universal – a regulamentação do CFPB dos EUA para determinadas transferências eletrônicas define tipos de erros, etapas de investigação, comunicações e acesso aos documentos utilizados na decisão. Na Colômbia, o escopo deve estar alinhado ao regime aplicável, ao SAC, às políticas da entidade e à revisão de suas equipes jurídicas e de compliance.
Um bom fluxo pode mostrar ao controlador qual relógio está correndo, qual evento o iniciou, qual condição modifica a rota e qual comunicação corresponde. O agente não calcula as obrigações de memória: consulta uma apólice aprovada e registra a versão utilizada.
Controles para não automatizar o erro
- Mantenha a mensagem ou áudio original inalterado e separe qualquer resumo gerado.
- Registra a origem e a hora de cada dado recuperado.
- Utilize identificadores únicos e idempotência para não abrir ou atualizar o mesmo caso duas vezes.
- Restringir ferramentas e campos de acordo com a função do agente e analista.
- Evita que a baixa confiança na classificação desencadeie uma decisão irreversível.
- Listas de verificação de versões, modelos, prazos e regras de escalonamento.
- Revise amostras de casos encerrados, bem como daqueles abandonados, reabertos ou expirados.
- Permite corrigir uma classificação sem perder o histórico anterior.
- Define caminhos específicos para identidade não validada, vulnerabilidade, fraude, falhas de integração e solicitações fora do escopo.
Métricas para um piloto de reclamações bancárias
O piloto deve medir todo o caso e compará-lo com uma linha de base. Automatizar a recepção pode economizar segundos enquanto a investigação continua a levar dias.
- Tempo desde a entrada até à classificação validada.
- Casos com informações mínimas completas na primeira tentativa.
- Solicitações repetidas de dados ou documentos já disponíveis.
- Tempo de investigação e tempo detido por dependência.
- Porcentagem de transferências com evidência completa, motivo e próxima ação.
- Reivindicações duplicadas, mal roteadas, expiradas ou reabertas.
- Correções humanas na tipologia, resumo e cronograma.
- Decisões enviadas com a aprovação e documentação exigidas.
- Recontatos do cliente antes e depois do fechamento.
- Padrões recorrentes que geram ações para melhoria do produto ou processo.
Além das médias, é aconselhável segmentar por tipo, canal, produto, complexidade e resultado. Isso evita declarar um fluxo bem-sucedido que funciona para solicitações simples, mas falha em exceções onde a rastreabilidade é mais importante.
Como começar sem automatizar todo o banco
Escolha uma tipologia frequente, com uma política estável e fontes identificáveis. Mapeia o processo atual desde o primeiro contato até o fechamento, incluindo filas, aprovações, sistemas e comunicações. Em seguida, define quais dados o agente pode ler, quais tarefas ele pode criar e quais ações ainda estão bloqueadas para revisão.
Teste cenários normais e adversos: reclamação duplicada, documento ilegível, dados contraditórios, sistema não disponível, classificação de baixa confiança, mudança de canal e vencimento próximo. Antes de expandir o escopo, analise uma amostra com operações, serviços, riscos, segurança, aspectos jurídicos e conformidade, conforme aplicável.
Perguntas frequentes
Um agente de IA pode decidir se uma transação foi fraudulenta?
Não deveria fazer isso de forma autônoma por padrão. Você pode coletar sinais e preparar evidências, mas a decisão deve seguir os modelos, políticas, controles e responsabilidades definidos pela entidade. Os casos sensíveis exigem um caminho de revisão autorizado.
Você pode receber reclamações por WhatsApp ou voz?
Sim, quando o canal e a política permitirem. O valor da caixa de entrada omnicanal é preservar a história e dar continuidade ao arquivo sem pedir ao cliente que repita tudo. A validação de identidade e o processamento de dados devem seguir controles específicos do canal.
O sistema de casos existente deve ser substituído?
Não necessariamente. Seelai pode coordenar conversas, tarefas e consultas usando as integrações disponíveis, enquanto o sistema autorizado retém o registro oficial e as decisões.
A IA pode escrever a resposta final?
Você pode preparar um rascunho com um modelo aprovado e dados confirmados. O envio deverá respeitar as validações, aprovações e explicações exigidas para esse tipo de reclamação.
Onde Seelai se encaixa
Seelai conecta agentes de backoffice, caixa de entrada omnicanal, CRM inteligente, voz, webhooks e software operacional para que a reclamação não se perca entre a conversa e a investigação. O agente organiza o caso; integrações consultam fontes permitidas; as regras ativam tarefas e controles; e as pessoas retêm decisões sensatas.
O resultado desejado é concreto: menos reconstrução manual, evidências visíveis, transferências completas e um arquivo que explica o que aconteceu desde a entrada até o fechamento.
Fontes
- Superintendência Financeira da Colômbia, Sistema Financeiro de Assistência ao Consumidor (SAC): https://www.superfinanciera.gov.co/publicaciones/11174/
- Superintendência Financeira da Colômbia, regulamentação sobre reclamações e Regime Financeiro de Proteção ao Consumidor: https://www.superfinanciera.gov.co/publicaciones/10083875/
- Consumer Financial Protection Bureau, Regulamento E § 1005.11, Procedimentos para resolução de erros: https://www.consumerfinance.gov/rules-policy/regulations/1005/11/
- NIST AI Resource Center, AI RMF Core: https://airc.nist.gov/airmf-resources/airmf/5-sec-core/
Transforme cada reclamação em um arquivo pronto para decisão
Se sua equipe reconstruir transações entre canais, buscar suporte ou receber exceções sem contexto, agende uma demonstração Seelai em /demo. Analisaremos uma tipologia de reclamações, suas fontes, regras e pontos de controle para projetar um fluxo de backoffice rastreável e mensurável.