
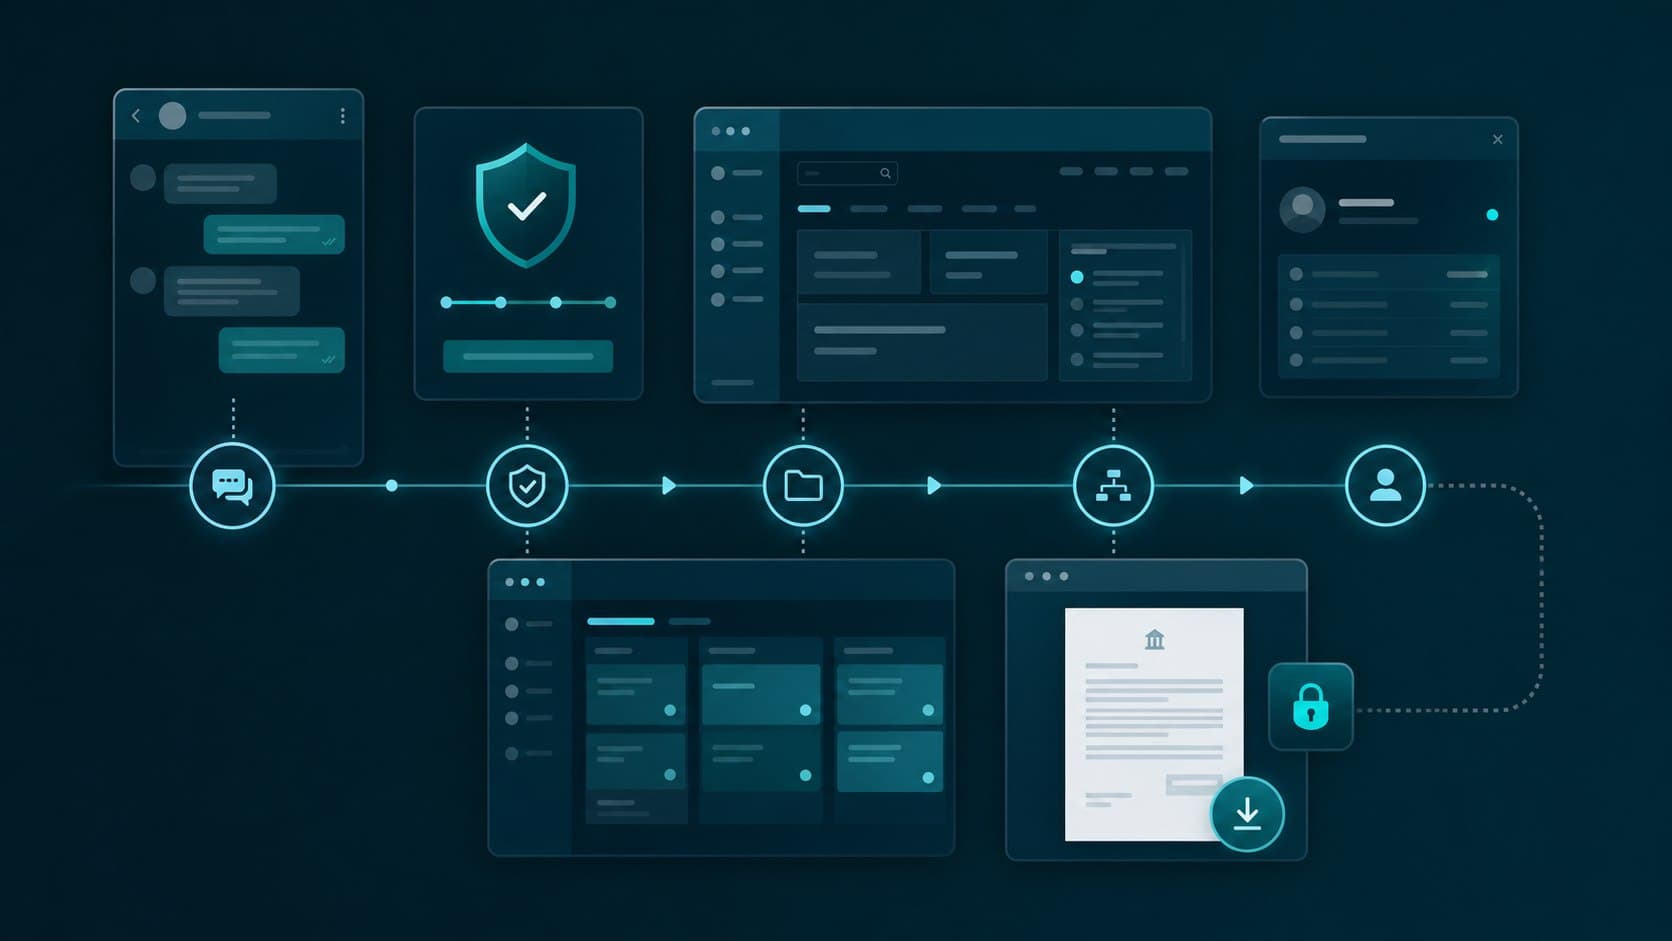
Um agente de WhatsApp para serviços bancários pode orientar uma pessoa que precisa de uma certidão, certidão ou cópia de documento, coletar os dados mínimos, abrir o caso e comunicar seu status. Porém, o chat não deve se tornar automaticamente o local onde o cliente é autenticado, todos os seus dados são consultados ou são entregues informações financeiras sensíveis.
A arquitetura mais segura separa duas funções: WhatsApp serve como canal de conversação e monitoramento; Os sistemas autenticados do banco validam a identidade, geram o documento e controlam o acesso. O agente coordena ambas as camadas sem inventar estados ou solicitar credenciais que não correspondam ao canal.
Este caso de uso conecta recursos da Seelai que funcionam melhor juntos: agente de conversação, caixa de entrada omnicanal, CRM inteligente, automações e agentes de backoffice. O resultado não é apenas uma resposta rápida, mas uma solicitação rastreável desde a primeira mensagem até a entrega confirmada.
Quais solicitações o agente pode coordenar
O escopo depende dos produtos, do país e das políticas de cada entidade. Um piloto pode começar com procedimentos frequentes e regras estáveis, por exemplo:
- Certificados de titularidade ou existência de conta.
- Comprovante de produtos ou relações bancárias.
- Cópias de extratos ou recibos disponíveis no canal autenticado.
- Certidões fiscais ou suportes periódicos.
- Confirmação do estado de um pedido documental.
- Orientação sobre requisitos, prazos e canal de entrega.
- Escalonamento de inconsistências, bloqueios ou documentos que necessitam de revisão.
O agente pode identificar a intenção e preparar o processo, mas não deve presumir que todos os documentos têm o mesmo nível de sensibilidade ou que o número a partir do qual uma pessoa escreve por si só comprova a sua identidade.
Por que uma simples solicitação acaba gerando trabalho manual
Quando a mensagem chega em uma caixa de entrada separada do CRM, o consultor procura o cliente, determina qual documento corresponde, explica os requisitos, cria uma tarefa, consulta outro sistema e retorna ao chat para responder. Se o turno mudar ou o cliente escrever por outro canal, a história poderá ficar fragmentada.
| Momento | Gestão fragmentada | Flow conectado com agente do WhatsApp |
|---|---|---|
| Aplicação | O motivo é deixado em texto livre | O agente identifica documento, produto e urgência |
| Identidade | Dados diferentes são solicitados em cada conversa | O risco determina um caminho de autenticação aprovado |
| Caso | O orientador copia informações para outra ferramenta | CRM e caixa de entrada compartilham identificador, status e responsável |
| Geração | O sistema bancário é consultado manualmente | Uma integração solicita o documento permitido |
| Exceção | O cliente repete a história para outra pessoa | A transferência inclui evidências, bloqueio e próximo passo |
| Entrega | O arquivo pode circular por canal inadequado | O acesso ocorre em ambiente autenticado e registrado |
| Rastreamento | O cliente pergunta várias vezes | Eventos confirmados acionam atualizações de status |
Princípio de design: converse no WhatsApp, autentique e entregue em um ambiente seguro
O guia de autenticação FFIEC recomenda que as instituições avaliem o risco de acesso e apliquem segurança em camadas; Também alerta sobre os pontos fracos de confiar em um único fator. O NIST SP 800-63-4 organiza o gerenciamento de identidade digital em torno de risco, prova de identidade, autenticação e federação.
Aplicado a este fluxo, o agente não deve decidir o nível de autenticação porque a conversa parece simples. Uma consulta geral pode ser resolvida no chat, enquanto uma solicitação que exponha informações da conta pode exigir que a pessoa continue no app, portal ou mecanismo autorizado pelo banco.
O WhatsApp também não deve solicitar senhas, PINs, chaves completas, códigos de autenticação ou dados que o banco tenha definido como secretos. Um link de continuação deve levar a um domínio oficial, ter validade limitada e estar associado ao caso correto; o agente apenas relata a etapa e aguarda o evento de resultado.
Fluxo recomendado para certificados e extratos bancários
1. Identifique a intenção com o mínimo de dados
O agente pergunta qual documento a pessoa precisa, para qual produto e, quando for o caso, qual prazo ela exige. Não pede desde o início todas as informações disponíveis no CRM. Se a descrição for ambígua, ofereça opções claras antes de criar o procedimento.
Também detecta sinais que mudam o rumo: uma solicitação urgente, um produto não reconhecido, um documento de terceiro, uma não conformidade ou menção de fraude não devem ser tratados como um download padrão.
2. Crie um caso comum para conversação e operação
A solicitação recebe um identificador que relaciona WhatsApp, inbox, CRM e sistema de documentos. O registro pode incluir tipo de documento, produto, período, canal de entrada, status, responsável, autenticação necessária e próxima ação, sem copiar para o chat informações que não precisam ser exibidas ali.
Um único caso evita duplicatas quando o cliente grava novamente, muda de canal ou tenta novamente um webhook. A automação deve reconhecer o procedimento aberto e continuar nele.
3. Determine a rota de autenticação de acordo com o risco
Uma matriz de políticas define quais solicitações são informativas, quais exigem uma sessão autenticada e quais precisam de revisão adicional. O agente consulta essa matriz; Você não improvisa perguntas de segurança nem reduz controles para acelerar a conversa.
Se for necessária autenticação, o cliente continua usando o mecanismo oficial. O agente recebe apenas o resultado necessário (por exemplo, validação concluída, expirada ou com falha) e não as credenciais usadas.
4. Verifique os requisitos e disponibilidade na fonte oficial
Após a devida validação, uma integração verifica se o documento existe, pode ser gerado automaticamente, requer um período específico ou depende de revisão. A resposta ao cliente deve ser baseada nesse estado real.
O agente não deve alegar que o certificado está pronto porque conhece o procedimento usual. Caso a fonte oficial não responda, comunique que o pedido está pendente, crie um alerta e evite enviar uma confirmação falsa.
5. Gere ou solicite o documento com permissões mínimas
O agente ou fluxo de trabalho utiliza uma ação limitada ao tipo de documento autorizado. As permissões devem separar leitura, geração, aprovação e entrega; Uma integração conversacional não requer acesso geral a todos os produtos ou arquivos de clientes.
Cada execução registra quem ou o que iniciou a ação, parâmetros permitidos, versão do modelo, resultado e erros. As novas tentativas devem ser idempotentes para não gerar solicitações duplicadas.
6. Escale exceções com contexto
Quando há diferenças de identidade, produto fechado, documento indisponível, dados inconsistentes ou solicitação fora de catálogo, o agente entrega o caso a uma pessoa. O handoff inclui a mensagem original, as validações realizadas, o bloqueio e a ação faltante; o cliente não deve recomeçar.
O CFPB alertou que um chatbot deficiente pode deixar as pessoas perdidas quando um problema é complexo ou quando não há acesso oportuno ao apoio humano. Portanto, o escalonamento não é um patch: é uma parte projetada do serviço.
7. Forneça acesso através do canal autorizado
O documento pode ser disponibilizado em app, portal seguro, repositório autenticado ou outro mecanismo definido pela entidade. O WhatsApp comunica que está pronto e orienta o cliente, mas evita anexar informações sigilosas caso aquela entrega não seja aprovada para o canal.
O evento de download, entrega ou expiração atualiza o caso. Se o link expirar ou falhar, o agente oferece uma rota válida sem reutilizar indefinidamente o mesmo acesso.
8. Encerre o caso com evidências e regras de retenção
O CRM registra o resultado, data, canal, documento solicitado, autenticação concluída, erros e se responsabiliza por eventuais exceções. A operação define por quanto tempo retém mensagens, arquivos, resumos e logs de auditoria com base em suas obrigações e políticas.
O que automatizar e o que manter sob controle
| O agente pode coordenar | Requer regra, sistema ou pessoa autorizada |
|---|---|
| Entenda qual documento o cliente está solicitando | Defina o nível de autenticação |
| Explicar os requisitos e status confirmados | Validar identidade e credenciais |
| Crie o caso e colete campos mínimos | Determine quem pode acessar o documento |
| Ative uma geração permitida | Modificar informações financeiras ou contratuais |
| Enviar lembretes e avisos de disponibilidade | Resolver indícios de fraude ou inconsistências materiais |
| Preparar um resumo para a equipe | Aprovar exceções e entregas fora da política |
Integrações necessárias
- Plataforma WhatsApp Business para receber mensagens e enviar comunicações aprovadas.
- Caixa de entrada omnicanal para IA e equipe compartilharem a mesma conversa.
- Sistema CRM ou case com status, responsável, SLA e rastreabilidade.
- Serviço de identidade e autenticação gerido pela entidade.
- Núcleo bancário, gerenciador de documentos ou API que funciona como fonte oficial.
- Portal, app ou mecanismo seguro para entrega do documento.
- Webhooks para autenticação, geração, revisão, disponibilidade, entrega, erro e expiração.
- Catálogo versionado de documentos, requisitos, permissões e mensagens permitidas.
Meta Blueprint documenta o uso de modelos e categorias de mensagens na plataforma WhatsApp Business. Numa implementação real, os avisos proativos devem respeitar as políticas atuais do canal, as preferências do cliente e as regras de comunicação interna; Uma integração técnica não substitui esses controles.
Métricas para um piloto
É aconselhável escolher um ou dois documentos frequentes, com risco conhecido e processo estável. A métrica primária deve refletir uma entrega válida, não apenas uma conversa assistida.
- Solicitações concluídas sem retrabalho ou mudança não planejada de canal.
- Tempo desde a primeira mensagem até o documento disponível.
- Percentagem de casos que chegam corretamente autenticados.
- Tentativas fracassadas ou abandonadas de passagem segura.
- Solicitações duplicadas por canal, nova tentativa ou mudança de orientador.
- Documentos incorretos, períodos errados ou links expirados.
- Transferências com motivo completo, evidências e próxima ação.
- Hora de lidar com exceções e casos urgentes.
- Mensagens enviadas fora das preferências ou políticas.
- Incidentes de acesso não autorizado, exposição ou utilização de licenças.
- Contatos do cliente antes e depois do piloto.
Segmente por documento, produto, canal, rota de autenticação e motivo de exceção. Uma média geral pode ocultar que um registro padrão está funcionando bem, enquanto uma solicitação histórica ainda requer muita intervenção.
Como começar sem tentar automatizar todos os seus serviços bancários
Selecione um documento de grande volume e regras estáveis. Mapeia a jornada completa: mensagem, identificação de procedimento, autenticação, consulta, geração, entrega, expiração e exceção. Em seguida, define quais dados residem em cada sistema, o que o agente pode ler ou executar e qual evento confirma cada mudança de estado.
Teste casos normais e adversos: número não reconhecido, sessão expirada, documento inexistente, produto errado, webhook repetido, falha na integração, cliente solicitando pessoa e mensagem que possa corresponder a fraude. Expanda o catálogo somente quando a rastreabilidade e a entrega segura funcionarem de ponta a ponta.
Perguntas frequentes
O WhatsApp pode ser o canal de autenticação do banco?
O banco deve definir a autenticação de acordo com o risco e o seu enquadramento aplicável. Para solicitações sensíveis, o WhatsApp pode iniciar e acompanhar o fluxo, enquanto a validação ocorre em aplicativo, portal ou serviço de identidade autorizado.
O agente pode enviar o certificado como anexo?
Somente se a entidade tiver aprovado esse tipo de documento, destinatário e canal. Uma opção mais controlável é notificar que o documento está disponível e direcionar o cliente para um ambiente autenticado com acesso limitado e rastreável.
E se o cliente precisar de ajuda humana?
A caixa de entrada deve permitir uma transferência visível, com prioridade, resumo e evidências. O agente não deve bloquear a saída ou obrigar o cliente a repetir informações que o sistema já coletou.
Devemos substituir o CRM ou o núcleo bancário?
Não necessariamente. Seelai pode funcionar como uma camada de conversação e coordenação conectada aos sistemas atuais por meio de APIs, webhooks e permissões definidas. Os repositórios principais e autorizados continuam sendo as fontes oficiais.
Onde Seelai se encaixa
Seelai conecta agentes de WhatsApp, caixa de entrada omnicanal, CRM inteligente, agentes de backoffice e automações para que uma solicitação bancária não permaneça um bate-papo isolado. A conversa identifica o procedimento; o CRM preserva o estado; consultas de integrações e execução de ações permitidas; e a equipe recebe as exceções com contexto.
Assim, a entidade pode melhorar os tempos e o acompanhamento sem confundir uma resposta rápida com uma operação segura. O objetivo é que cada certificado ou certificado tenha um percurso visível, um responsável e uma entrega confirmada.
Fontes
- Consumer Financial Protection Bureau (CFPB), Chatbots no financiamento ao consumo: https://www.consumerfinance.gov/data-research/research-reports/chatbots-in-consumer-finance/chatbots-in-consumer-finance/
- FFIEC, Autenticação e Acesso a Serviços e Sistemas de Instituições Financeiras: https://www.ffiec.gov/news/press-releases/2021/pr-08-11
- NIST, SP 800-63-4 Diretrizes de Identidade Digital: https://pages.nist.gov/800-63-4/
- Meta Blueprint, crie modelos e envie mensagens com a plataforma WhatsApp Business: https://www.facebookblueprint.com/student/path/253055-message-templates
Se sua equipe ainda recebe solicitações bancárias via WhatsApp e depois as move manualmente entre bandejas, CRM e sistemas de documentos, agende uma demonstração Seelai em /demo. Analisaremos um tipo de certificado, seu risco, autenticação, integrações, exceções e métricas para desenhar um fluxo rastreável em sua operação real.